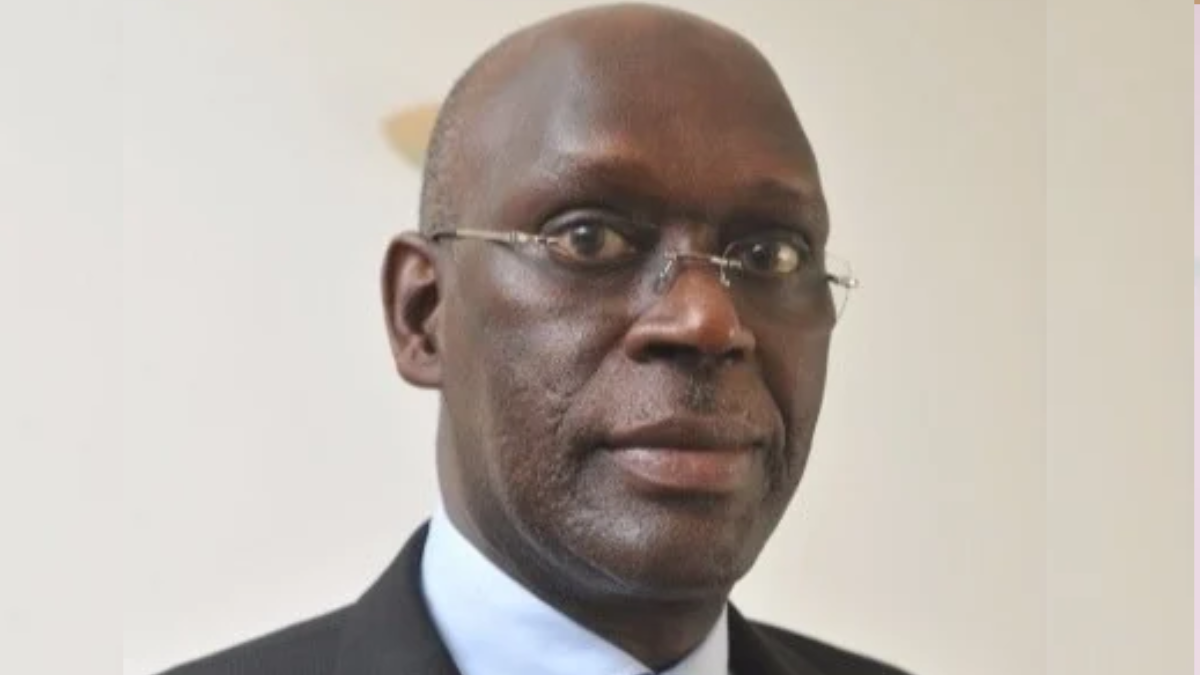
Ancien dirigeant de la BICIS, passé de la banque de développement au ministère sénégalais de l’Économie et des Finances, Amadou Kane a défendu un choix précis au Trésor. Donner à l’État davantage de temps avant sa prochaine échéance, quitte à débattre publiquement du prix de ce délai.
Fin 2011, d’après le diagnostic qu’Amadou Kane rendra public deux ans plus tard, 63,2 % de la dette intérieure du Sénégal devaient être remboursés dans l’année. Ce chiffre ne mesurait ni tout l’endettement du pays ni le coût de ses projets. Il disait quelque chose de plus immédiat pour celui qui prendrait les Finances en avril suivant. Avant même de financer de nouveaux investissements, le Trésor devait convaincre des prêteurs de renouveler une large part de leurs avances.
Kane sait ce que voit le prêteur. Avant de rejoindre BNP Paribas en 1995, il a dirigé le département des institutions financières et de l’industrie de la Banque ouest-africaine de développement. Nommé administrateur-directeur général de la Banque internationale pour le commerce et l’industrie du Sénégal en 1996, il s’est retrouvé face aux besoins quotidiens de trésorerie des entreprises. Il prendra ensuite la responsabilité du réseau de banque de détail de BNP Paribas en Afrique subsaharienne et dans l’océan Indien. Quand l’État sénégalais lui confie ses finances en 2012, l’ancien banquier passe du comité qui examine les demandes de crédit au bureau de celui qui doit en présenter.
Ses deux premiers métiers permettent de préciser ce qu’il apporte au ministère. À la banque de développement, on doit examiner la capacité d’une activité industrielle à produire assez longtemps pour rendre l’investissement viable. Dans une banque commerciale, une autre horloge commande. Un dépôt peut repartir, une entreprise réclamer sa ligne de trésorerie, un client faire défaut au moment où il devait payer. Le calendrier retenu pour un même investissement dépend donc de la place depuis laquelle on l’examine. Au Sénégal, Kane finit par devoir concilier ces deux horizons au nom d’un emprunteur particulier. L’État veut financer des ouvrages durables et doit, dans le même temps, tenir ses engagements les plus proches.
Sept ans pour une obligation
En novembre 2012, l’État lance un emprunt obligataire au taux annuel de 6,70 %, d’une durée de sept ans. À l’époque, Kane souligne que les précédents emprunts sénégalais de ce type, émis par appel public à l’épargne, portaient sur cinq ans. L’écart de deux années a une valeur rarement visible dans les commentaires sur le taux d’intérêt. Il laisse à l’émetteur plus de temps avant de devoir à nouveau solliciter le marché. Si les conditions se dégradent dans l’intervalle, ce délai peut valoir cher.
L’opération mérite qu’on en regarde la mécanique. La note d’information prévoyait une émission de 50 milliards de francs CFA d’Afrique de l’Ouest, à raison de 10 000 francs par obligation. Le capital bénéficiait d’un différé de deux ans. Pendant cette période, l’émetteur devait servir l’intérêt, tandis que le remboursement du principal commençait plus tard. Pour le Trésor, cette clause allégeait la sortie d’argent des premières années. Pour le souscripteur, elle signifiait qu’une plus grande part de sa mise demeurait exposée plus longtemps. Les deux parties achetaient et vendaient du temps, avec une définition précise de ce qu’il coûtait.
Le bilan rétrospectif des émissions souveraines sénégalaises donne le montant finalement levé. Il atteint 88,103 milliards de francs CFA, nettement au-dessus des 50 milliards initialement visés. Le succès commercial est mesurable. Sa portée budgétaire est plus nuancée. Chaque franc supplémentaire placé à longue échéance réduisait la somme qu’il faudrait aller chercher dans l’immédiat, mais engageait aussi des paiements futurs. Pour juger l’opération, il faut savoir ce que ces ressources ont permis de remplacer ou de financer dans le budget. Le volume souscrit mesure la demande des investisseurs à cette date. Il laisse entière la question de la qualité de la dépense publique.
Dans un entretien de 2013, le ministre défend ce choix face aux critiques sur le recours aux obligations. Selon les chiffres qu’il avance, la part des financements à moyen et long terme est passée de 34,2 % en 2011 à 48,3 % en 2012. Il vise alors 60 % pour 2013. La différence entre le résultat annoncé pour 2012 et la cible de l’année suivante donne la juste mesure de son action. Kane défendait une modification progressive du calendrier de financement de l’État.
Ce que recouvre un décret d’avance
L’entretien de 2013 donne aussi à voir le ministre face à une contestation qui porte, cette fois, sur la dépense. Des montants de l’ordre de cent milliards de francs CFA circulent au sujet des décrets d’avance. Kane conteste la période sur laquelle ces montants sont additionnés. Pour le premier semestre de 2013, il présente deux décrets totalisant environ 36,4 milliards de francs CFA, gagés, selon lui, par des annulations de crédits d’égal montant. L’explication porte sur une distinction peu intuitive pour le contribuable. Déplacer une somme entre deux lignes du budget et augmenter le montant total des dépenses sont deux décisions différentes.
Kane nomme les projets. Sur une réserve de gestion, détaille-t-il, 14,5 milliards de francs CFA ont été affectés à un centre de conférences à Diamniadio et 10 milliards à la réhabilitation de la route Fatick-Kaolack. Ces affectations rendent possible un débat plus exigeant que la seule controverse arithmétique. Le réaménagement pouvait être neutre pour le total des crédits et avoir un effet majeur pour une entreprise de travaux, un territoire ou les usagers d’une route. Dire d’où vient l’argent répond à la question comptable. Expliquer pourquoi telle opération devait passer devant telle autre engage le jugement du ministre.
Le même titre vu du guichet d’en face
L’allongement des échéances soulage l’emprunteur d’un risque précis. Il peut aussi lui coûter plus cher si les investisseurs réclament une prime en échange de la durée. Quant aux banques qui achètent les titres, elles doivent décider combien de ressources elles peuvent y consacrer tout en continuant à financer leurs clients. Un entrepreneur sénégalais qui sollicite un crédit d’équipement et le Trésor qui place une obligation peuvent ainsi se retrouver, sans jamais se rencontrer, dans le même arbitrage bancaire.
Au guichet de la BICIS, le client privé sollicite un crédit parce qu’une commande, une machine ou une campagne commerciale justifie, à ses yeux, de prendre un risque. Au Trésor, Kane s’adresse notamment à ces mêmes banques pour qu’elles immobilisent une fraction de leurs ressources dans une signature souveraine. Le rapprochement invite à regarder aussi les épargnants. Quand un État ouvre une émission par appel public, il présente un placement dont le rendement et les échéances peuvent être comparés à d’autres emplois de l’argent. Pour la puissance publique, publier des caractéristiques compréhensibles et un historique de remboursement participe de ce travail de conviction.
Kane a exercé des responsabilités dans chacune des institutions qui organisent cet arbitrage. Devenu administrateur du groupe BGFIBank, il reste associé à la gouvernance bancaire. Le 22 mai 2026, Bassirou Diomaye Faye le reçoit dans le cadre de consultations sur la situation financière du Sénégal. Le communiqué présidentiel rapporte son analyse des mécanismes dont le pays pourrait disposer. Il donne à voir un changement de rôle depuis les années ministérielles. Kane intervient cette fois comme ancien responsable sollicité pour son expérience.
Le meilleur accès à sa pensée reste sans doute cette discussion publique de 2013. À ses contradicteurs qui comptaient les emprunts, il proposait de regarder leurs dates de remboursement. La question demeure aussi pertinente pour une entreprise que pour le Sénégal. Le jour où la dette vient à échéance, l’investissement qu’elle a permis a-t-il déjà eu le temps de produire quelque chose ?
Oswald D