Derrière le débat sur la dette publique, des fournisseurs attendent de transformer leurs créances en liquidités. L’apurement des arriérés engage la survie des entreprises, la qualité de la dépense et la confiance dans la commande publique. Encore faut-il distinguer les sommes recensées des dettes vérifiées, puis les crédits annoncés des paiements effectifs.
Une entreprise peut avoir livré son chantier, constaté son chiffre d’affaires et manquer pourtant de quoi payer ses salariés. Entre le travail accompli et l’argent encaissé, le délai de règlement peut absorber sa marge, épuiser son crédit et compromettre le contrat suivant. Lorsque le débiteur est l’État, ce décalage devient un enjeu de politique économique : une partie de la contrainte budgétaire se déplace vers les bilans privés.
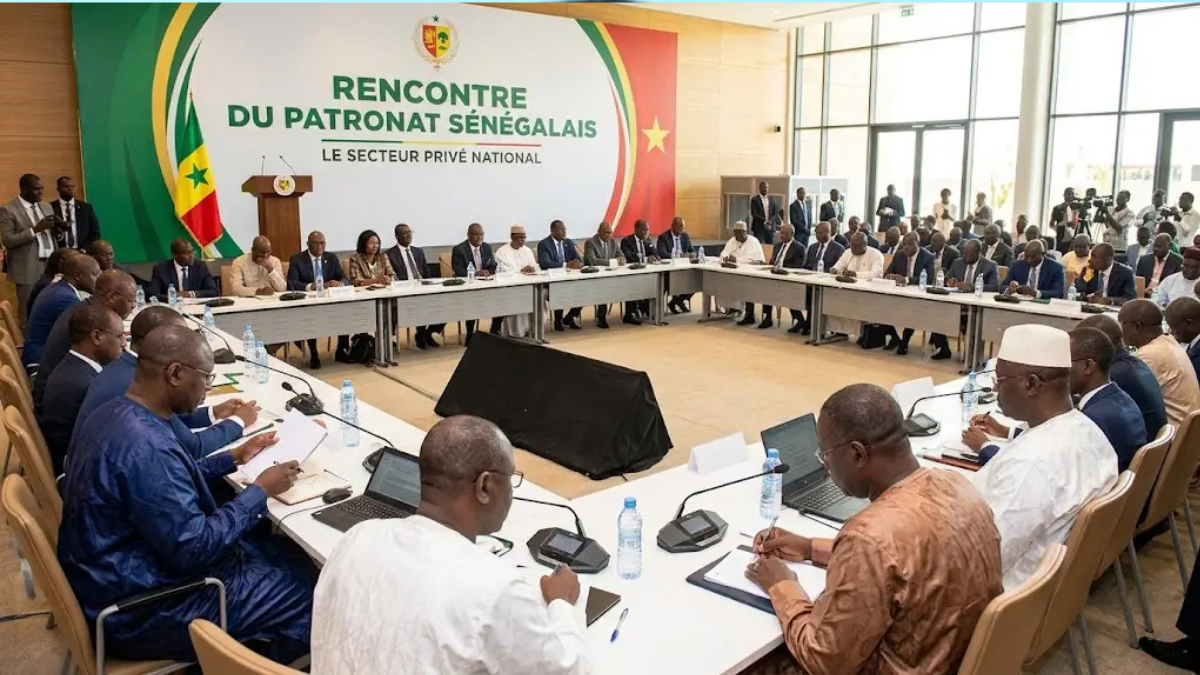
Au Sénégal, l’ampleur des montants évoqués oblige à regarder ce mécanisme de près. Fin octobre 2026, le gouvernement annonçait une enveloppe de 300 milliards de FCFA dans son projet de loi de finances rectificative pour apurer une partie des arriérés. Il mettait notamment en avant les difficultés des entreprises du bâtiment, de leurs fournisseurs et des travailleurs des chantiers. Une inscription envisagée au budget demeure toutefois une étape préalable au règlement.
Ce que recouvrent réellement les 1 956 milliards
Le chiffre le plus commenté mérite d’être décomposé. Selon les précisions gouvernementales datées du 29 octobre, rapportées par Le Soleil, l’inventaire de l’Inspection générale des finances arrêté au 31 décembre 2024 recensait 2 494,9 milliards de FCFA. Après les règlements déclarés pour 2025, le reliquat présenté s’établissait à 1 956,3 milliards, répartis entre 5 425 dossiers. Parmi eux, 967,8 milliards correspondaient à des dossiers jugés réguliers ; 988,5 milliards relevaient de dossiers irréguliers ou incomplets nécessitant des vérifications.
Ces données décrivent un inventaire et son traitement administratif. Elles ne constituent pas une mesure en temps réel de toutes les factures commerciales impayées au 9 novembre 2026. Le compte rendu des échanges en commission distingue notamment des créances de fournisseurs, des subventions, des dettes fiscales et des obligations sociales. Le périmètre comprend aussi le secteur parapublic.
Cette précision change la manière de poser le problème. Assimiler tout le reliquat à des factures de PME certifiées exagérerait la somme immédiatement payable à ces entreprises. À l’inverse, invoquer l’existence de dossiers incomplets pour retarder indistinctement les créances valides ferait supporter aux fournisseurs réguliers le coût des défaillances administratives. La crédibilité de l’apurement dépend de la capacité à traiter séparément ces situations.
Le retard de paiement transforme la concurrence
Pour un fournisseur, la facture non encaissée immobilise le financement des matériaux, des salaires et des sous-traitants déjà mobilisés. Si une banque accepte de prolonger son concours, les intérêts supplémentaires réduisent le résultat du marché. Si elle refuse, le dirigeant doit arbitrer entre les dépenses, obtenir de nouveaux délais ou renoncer à une commande. La solidité du client public ne supprime donc pas le risque lié au calendrier de paiement.
L’effet peut se propager bien au-delà du titulaire du contrat. Un constructeur qui attend un règlement peut différer celui d’un transporteur, lequel reporte à son tour un achat ou une embauche. Il s’agit d’un mécanisme de transmission, dont l’intensité doit être mesurée entreprise par entreprise ; les montants budgétaires disponibles ne permettent pas d’en déduire un nombre fiable d’emplois menacés.
Les conséquences concurrentielles sont tout aussi importantes. À prestation comparable, une société disposant d’importantes réserves supporte plus longtemps l’incertitude qu’une petite entreprise techniquement compétente. Si les retards deviennent prévisibles, les candidats peuvent les intégrer à leurs prix ou se retirer des appels d’offres. L’acheteur public risque alors de payer davantage et de réduire son choix de prestataires. La discipline de paiement participe ainsi à l’ouverture effective des marchés.
Payer les entreprises sans affaiblir le contrôle
Le Conseil des ministres du 2 septembre 2026 avait demandé d’accélérer le traitement de l’audit des arriérés, avec l’objectif de commencer les paiements avant la fin de l’année en donnant la priorité aux TPE, PME et PMI. Cette orientation se comprend économiquement : un règlement peut avoir une incidence immédiate sur une entreprise qui dispose de peu de réserves. Elle appelle cependant des critères vérifiables, pour que la priorité affichée ne devienne pas une nouvelle source d’opacité.
Un dispositif convaincant rendrait lisibles la date de certification, l’ancienneté de la créance, les montants effectivement versés et le traitement des contestations. Il distinguerait aussi une compensation comptable d’un virement : les deux peuvent réduire une obligation enregistrée, mais leurs effets sur la trésorerie disponible diffèrent. Pour les dirigeants, connaître une date de règlement crédible permettrait déjà de mieux négocier avec leurs banques et leurs fournisseurs.
L’administration doit simultanément empêcher la reconstitution du stock. Payer des obligations anciennes tout en prenant de nouveaux engagements incompatibles avec les ressources disponibles ne résout que temporairement le problème. La chaîne de dépense doit relier l’autorisation, la commande, la réception du service et le décaissement. La qualité du contrôle se mesure aussi à sa capacité à détecter rapidement les blocages, avant qu’ils deviennent un contentieux collectif.
La confiance se reconstruit au moment du décaissement
L’accord technique annoncé le 1er septembre avec le FMI prévoyait un programme de trois ans d’environ 2,2 milliards de dollars. Le communiqué du Fonds subordonnait son approbation à plusieurs conditions, dont des mesures correctrices et des assurances de financement. Il faisait du suivi des arriérés intérieurs et de la supervision des entreprises publiques des éléments du redressement budgétaire. Ce cadre souligne que la dette domestique s’inscrit dans un problème plus large de gouvernance financière.
Le rejet du projet de loi de finances rectificative par l’Assemblée nationale le 3 novembre, rapporté par Le Monde, a rappelé la distance entre une trajectoire négociée et sa traduction politique. Les enveloppes présentées dans ce projet ne peuvent donc être assimilées à des fonds déjà reçus par les entreprises.
Pour un dirigeant, la réponse immédiate consiste à mieux documenter ses créances, suivre leur certification et mesurer sa dépendance à chaque donneur d’ordre. Mais la responsabilité du paiement ne peut être transférée à celui qui attend. Le Sénégal gagnerait à considérer le règlement des fournisseurs comme un indicateur de performance publique : il mesure la capacité de l’État à respecter ses engagements jusque dans l’économie réelle.
Un marché public atteint pleinement son objectif lorsque l’infrastructure fonctionne, que la prestation a été contrôlée et que ceux qui l’ont réalisée ont été payés. C’est à cette dernière étape que la signature de l’État retrouve sa valeur pour l’entrepreneur.
Mérimé Wilson